生物基材料技术研发与健康咨询服务的融合发展路径探析
随着全球对可持续发展和公共卫生关注度的持续提升,企业跨界融合健康咨询服务与生物基材料技术研发成为新的趋势。2024年9月23日前后,多家经营范围涵盖“健康咨询服务(不含诊疗服务)”和“生物基材料技术研发”的企业引发行业关注。这类复合型经营定位不仅体现了产业融合的创新思维,也为大健康与新材料两大领域的协同发展提供了新范式。本文将从产业背景、核心竞争力、市场前景与挑战等方面展开分析,探讨这一组合业态的发展路径。
一、产业背景:政策驱动与需求升级双轮并进
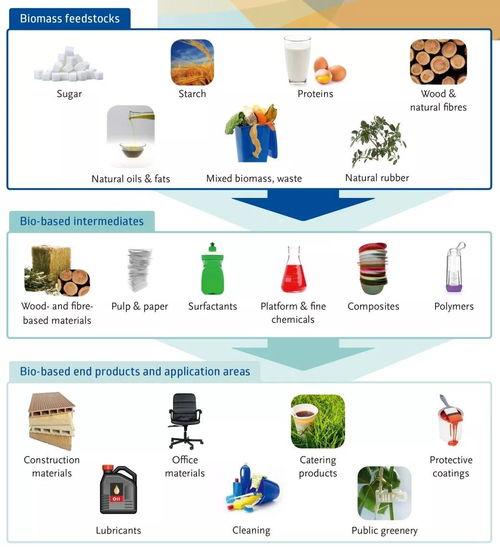
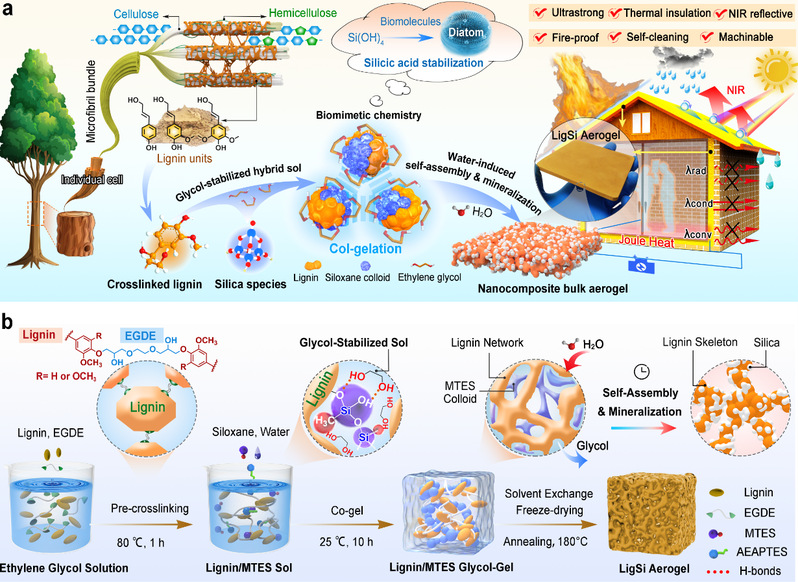
在“健康中国2030”战略指引下,健康咨询服务作为预防医学和健康管理的重要环节,正从医疗机构的附属功能向独立市场化服务转变。与此国家发改委《“十四五”生物经济发展规划》明确将生物基材料列为战略性新兴产业,鼓励以可再生生物质为原料研发新型材料,替代传统石油基产品。两类经营范围看似分属不同领域,实则在“以人为本、绿色可持续”的核心逻辑上高度契合。
二、核心竞争力:健康需求导向的生物基材料研发
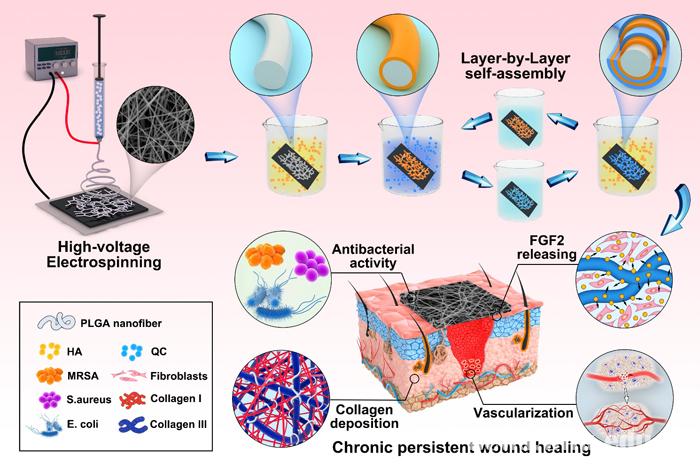
传统的生物基材料研发多聚焦于包装、纺织、化工等领域,而具备健康咨询服务能力的企业,可将人群健康需求直接反馈至材料设计端。例如,针对过敏人群开发低致敏性生物基纤维,针对老年护理需求研发抗菌可降解生物基敷料,针对运动健康市场设计高透气生物基膜材料。这种“需求洞察—材料研发—应用验证”的闭环模式,正是单纯材料企业或咨询机构难以复制的核心优势。经营范围中“不含诊疗服务”的限定,也确保企业合规地开展非医疗性质的健康教育、行为干预与材料安全性评估。
三、市场前景:B端与C端双向延伸
在B端,该类企业可为医疗器械、康复辅具、母婴用品、运动装备等生产企业提供 “健康材料解决方案” ,即在技术研发合同中嵌入健康风险评估与用户场景适配服务。在C端,虽然不得开展诊疗,但可以通过健康科普、材料安全查询工具、定制化日用产品等方式直接触达消费者,积累真实世界数据用于下一代材料迭代。据行业估算,2023年全球生物基材料市场规模已超150亿美元,若叠加健康咨询服务的溢价能力,细分市场增长率可达年均15%以上。
四、合规运营要点
需要特别注意的是,经营范围中明确标注“不含诊疗服务”,意味着企业不得从事疾病诊断、治疗、开具处方等医疗行为。健康咨询应聚焦于生活方式建议、材料与健康的关联性科普、非医疗性人体工效学评估等。在生物基材料技术研发中,若涉及人体接触或植入类材料,须严格遵循《医疗器械监督管理条例》,先取得相应临床试验或备案资质,不可借健康咨询之名规避监管。因此,建立跨学科合规团队至关重要。
五、挑战与建议
当前的主要挑战包括:1)复合型人才稀缺,既懂生物材料又懂健康管理的人员不足;2)研发周期长,生物基材料从实验室到商用往往需要5~8年,健康咨询服务的现金流难以为继;3)消费者认知偏差,容易将“生物基”等同于“绝对安全”。对此,提出三点建议:第一,与高校共建“健康材料”微专业,定向培养人才;第二,以健康咨询的短期收益反哺长期材料研发,通过技术许可或联合品牌实现收入多元化;第三,与检测机构、临床营养科等合作开展第三方验证,用数据构建信任。
9月23日所呈现的并不是孤立的日期截点,而是产业细分的缩影。经营范围中并列“健康咨询服务”与“生物基材料技术研发”,反映了企业从单一技术供给向“技术+服务+健康价值”综合解决方案转型的自觉。只有守住合规底线,发挥融合创新能力,这一新型业态才能真正推动绿色健康生活方式的普及,并在双碳目标与健康中国建设中占据独特生态位。
如若转载,请注明出处:http://www.yingzhonghy.com/product/91.html
更新时间:2026-10-15 10:40:43